
SUNAT no espera. Su defensa tampoco.
Defensa frente a fiscalizaciones, reparos e incremento patrimonial no justificado. Litigio ante SUNAT, el Tribunal Fiscal y el Poder Judicial — con estrategia y planificación para proteger su patrimonio.
Una esquela de citación ignorada hoy, es una multa y un embargo mañana.
SIN DEFENSAEl tiempo correen su contra
Con defensa especializada, su patrimonio queda protegido.
DEFENSA EN CURSOSUNAT sin margenpara cometer abusos
Su contador registra el pasado. Nosotros defendemos el patrimonio de su empresa del ataque de SUNAT — son oficios distintos, y la defensa no se improvisa.
¿Fiscalización en curso? Nos ponemos al hombro su defensa para que SUNAT no cometa abusos. ¿Cuentas congeladas? Protegemos el patrimonio de su empresa con defensa tributaria especializada.
No es una promesa: es una resolución firmada.
-
01
Ver la resolución
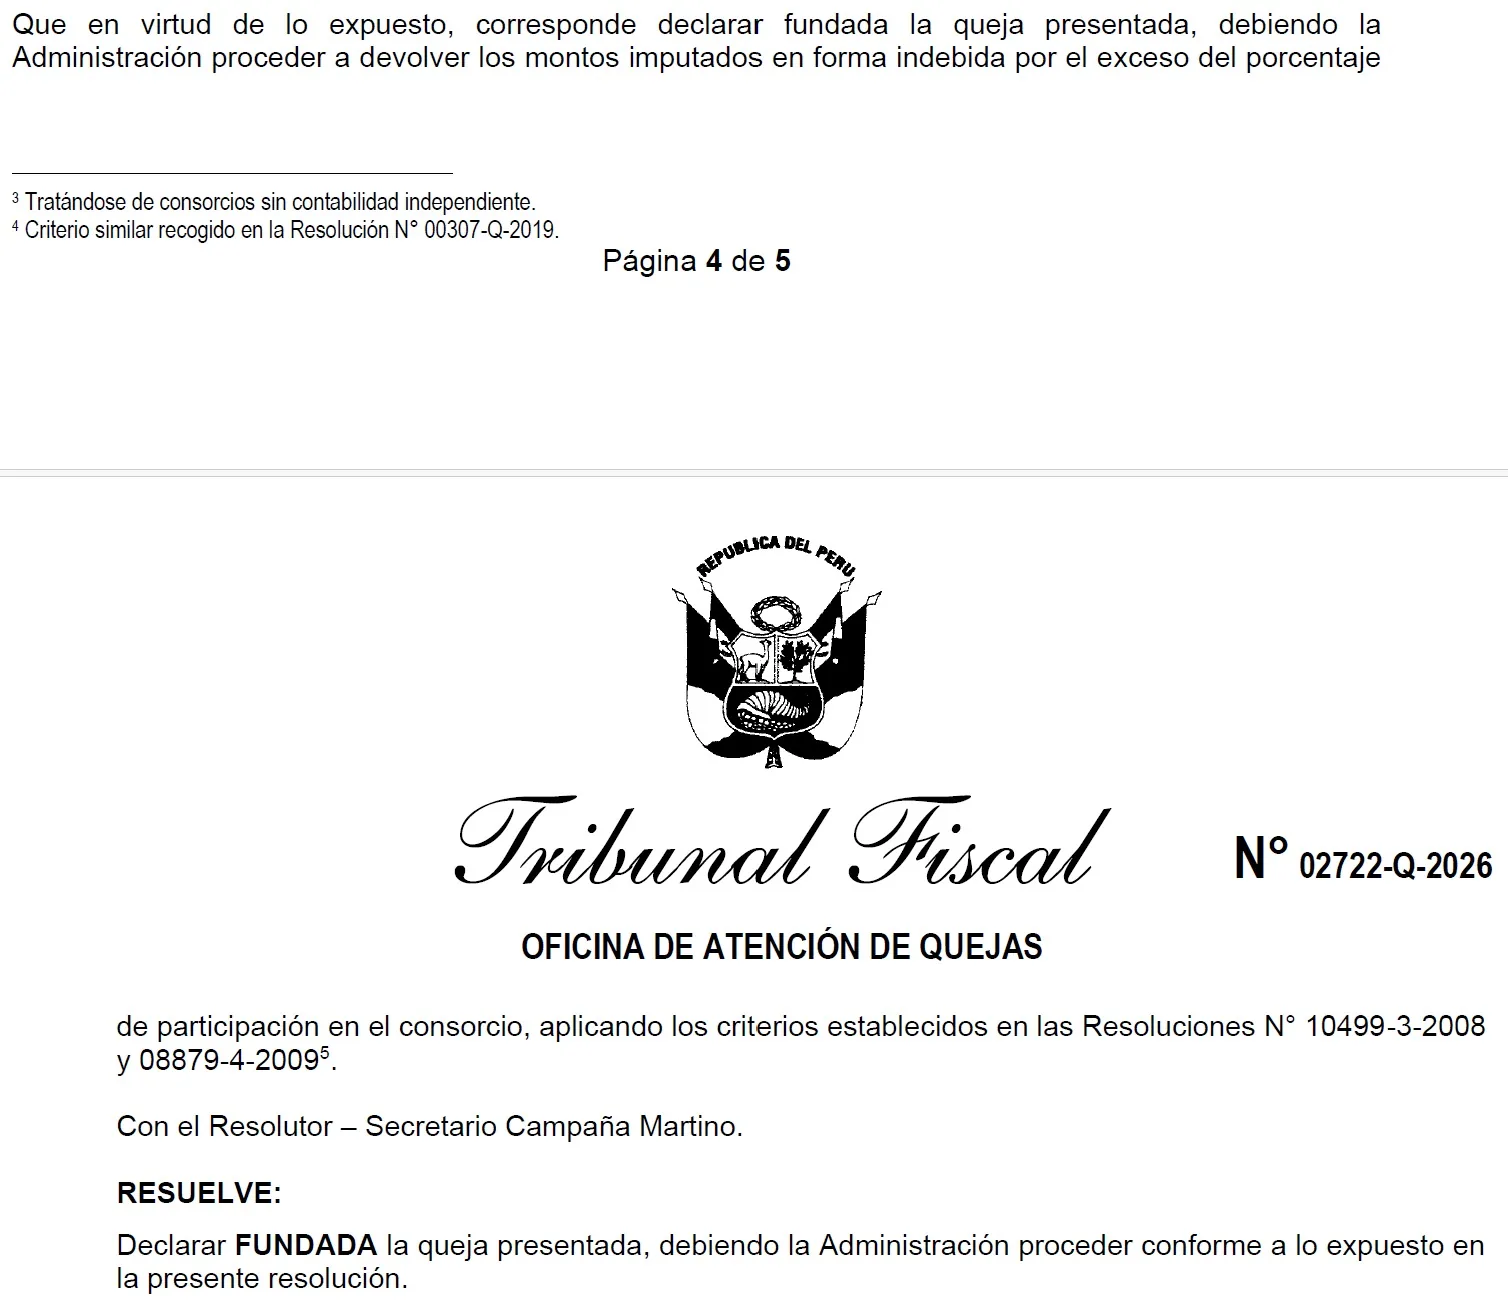
Un consorcio con la cobranza coactiva encima
Consorcio sin contabilidad independiente. Se interpuso queja ante el Tribunal Fiscal: la declaró fundada, ordenó dejar sin efecto las resoluciones coactivas y devolver lo imputado en exceso.
-
02
Ver la resolución
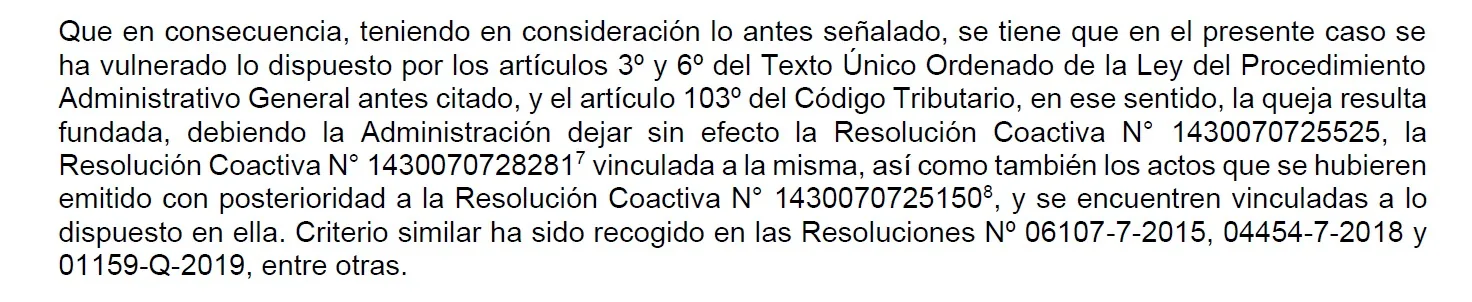
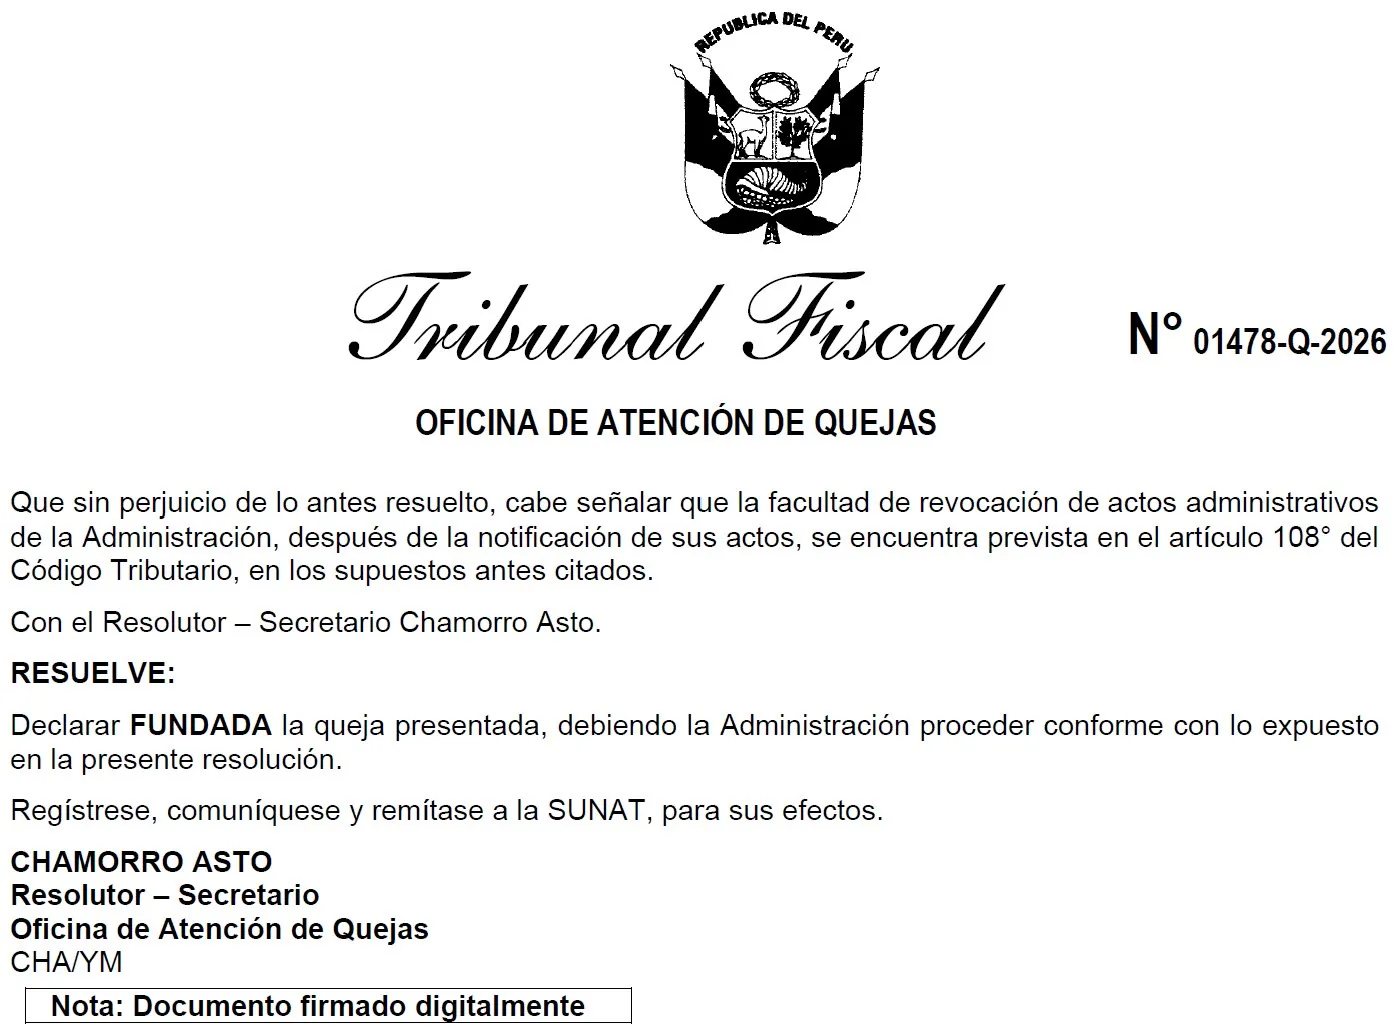
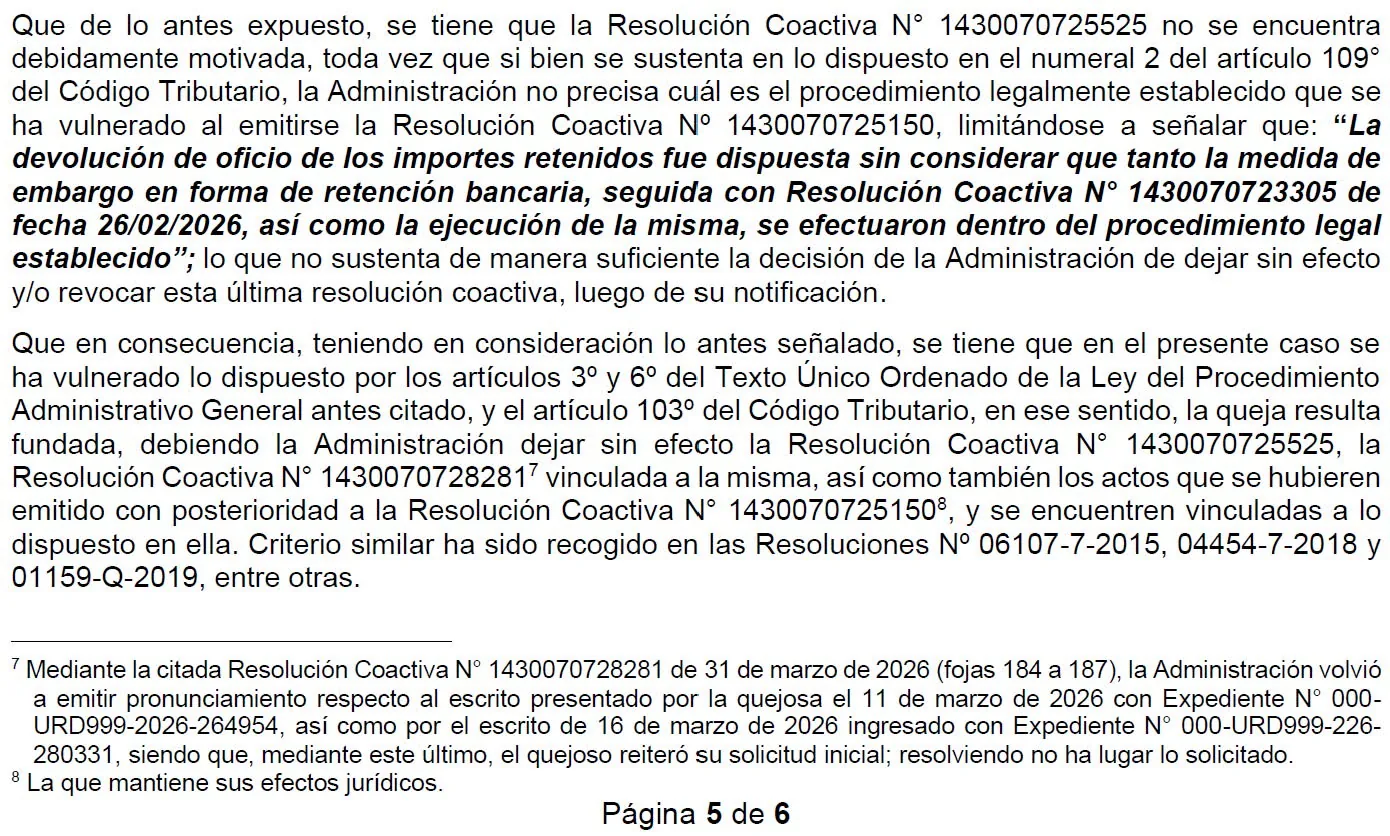
Le devolvieron lo embargado y después se retractaron
SUNAT trabó embargo en forma de retención bancaria, dispuso de oficio la devolución de lo retenido y luego revocó esa devolución con una resolución coactiva sin motivar. Se presentó queja: el Tribunal Fiscal la declaró fundada y ordenó dejar sin efecto esa resolución y las que se emitieron atadas a ella.
-
03
Ver la resolución
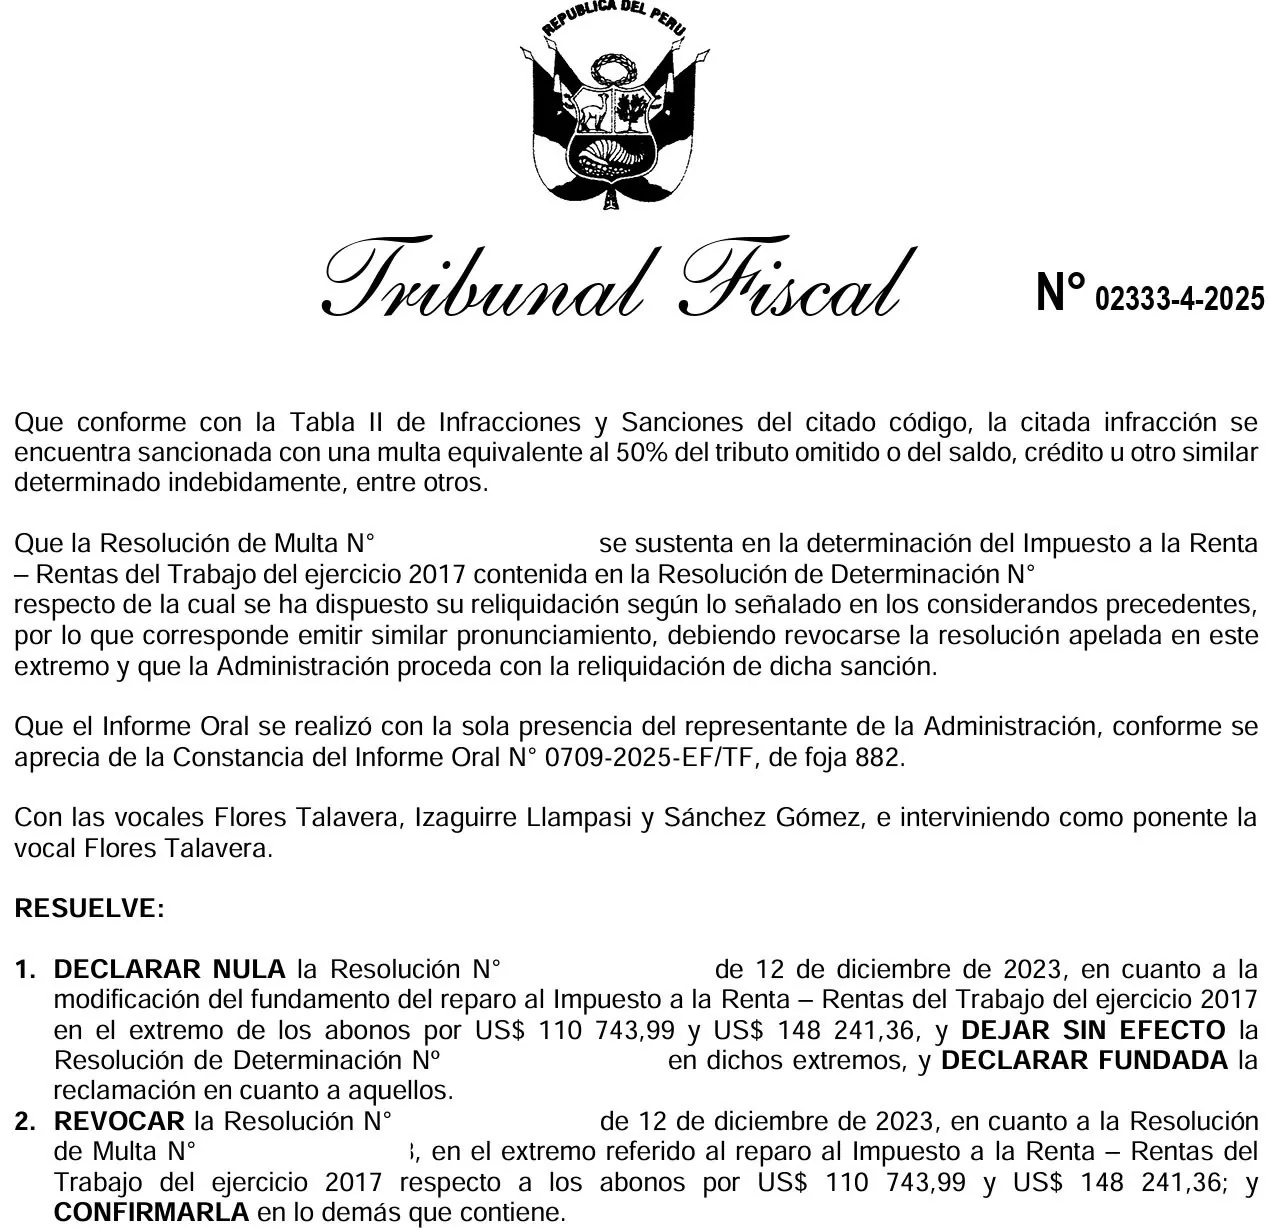
Dos abonos en dólares que SUNAT contó como renta
La Administración reparó como renta del trabajo del ejercicio 2017 dos abonos por US$ 110 743,99 y US$ 148 241,36. El Tribunal Fiscal dejó sin efecto la determinación en esos extremos, declaró fundada la reclamación sobre ellos y ordenó reliquidar la multa que dependía del reparo.
-
04
Ver la resolución
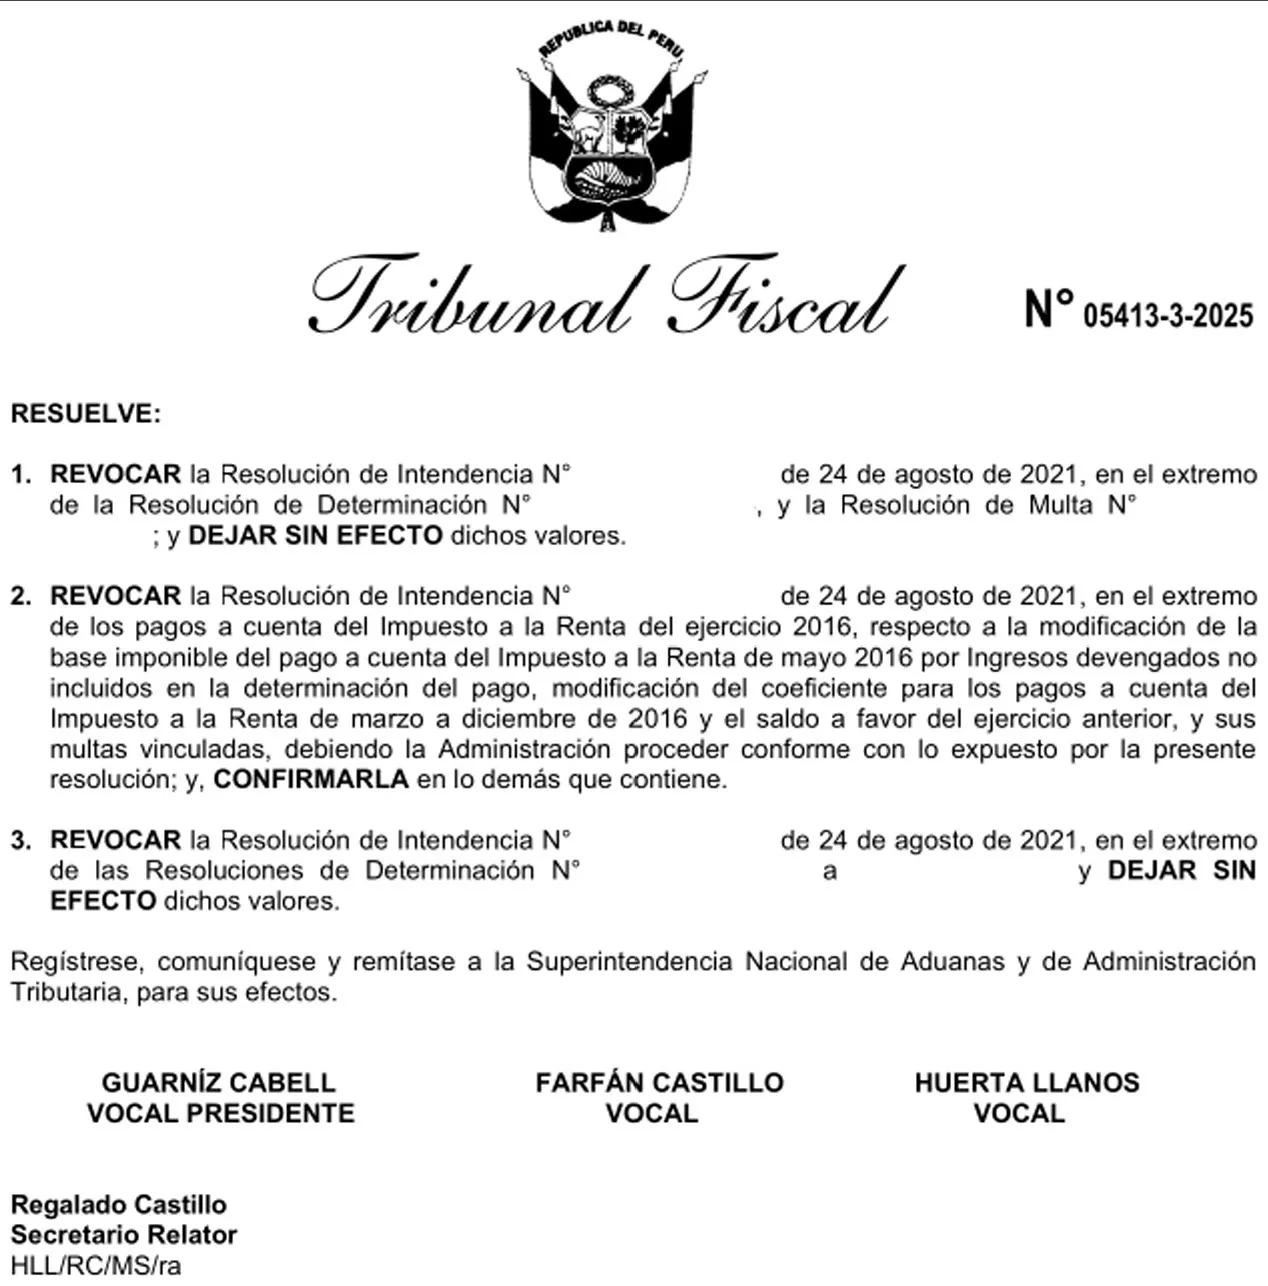
Una fiscalización del 2016 que se cayó en apelación
SUNAT modificó la base imponible y el coeficiente de los pagos a cuenta del Impuesto a la Renta de 2016 y giró determinaciones y multas. El Tribunal Fiscal revocó la resolución de intendencia en los extremos apelados y dejó sin efecto esos valores.
-
05
Ver la resolución
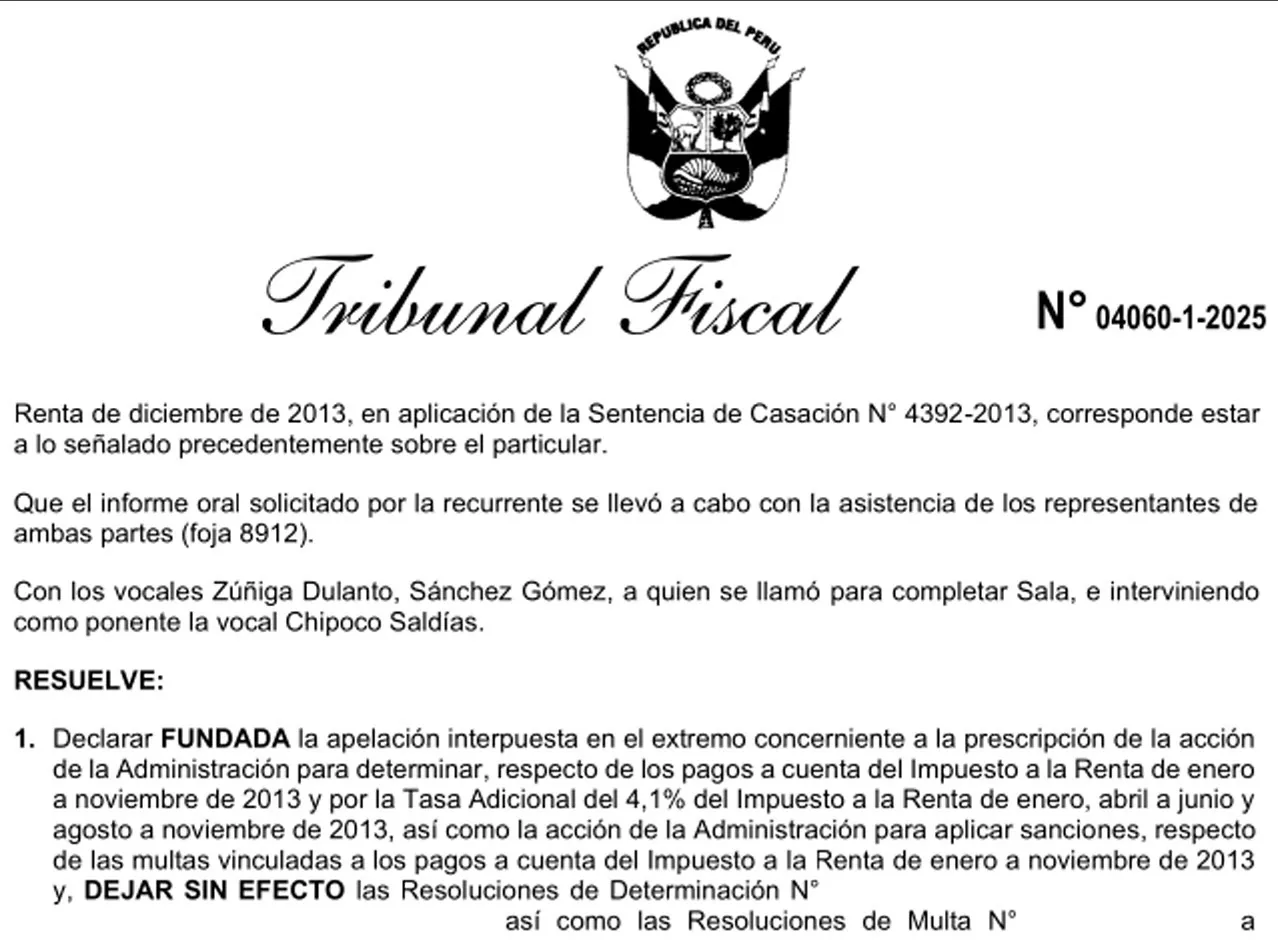
La deuda ya había prescrito y se seguía cobrando
Pagos a cuenta del Impuesto a la Renta de 2013, la tasa adicional del 4,1 % y las multas vinculadas. Se alegó prescripción: el Tribunal Fiscal declaró fundada la apelación en ese extremo y dejó sin efecto las resoluciones de determinación y de multa.
Donde SUNAT presiona, hay una vía legal para responder.
¿Su caso no está aquí?
El derecho tributario tiene más frentes que esta página. Cuéntemelo en 2 líneas y reciba su primera consulta. Este estudio no lleva contabilidad ni declaraciones de impuestos: su oficio es la defensa.
Contra SUNAT no se reacciona: se juega con estrategia.
Cada caso es una partida con reglas escritas: plazos, formas, instancias. Muchos litigios con SUNAT se ganan por la forma — una nulidad bien invocada, un plazo bien contado, un recurso presentado a tiempo.
Cita privada y diagnóstico
El caso se atiende en cita privada — virtual o presencial: lectura completa de lo que SUNAT ya tiene, valores notificados, plazos que corren, estado de la cobranza. Definida la estrategia, se firma el contrato y la defensa arranca.
Recursos y medidas
Reclamación para contradecir la deuda, queja para anular actuaciones y levantar embargos, apelación ante el Tribunal Fiscal, demanda contencioso-administrativa y hasta amparo constitucional — incluida la defensa del gerente frente a la responsabilidad solidaria. Cada recurso con un objetivo concreto: suspender la cobranza y ganar la posición mientras se discute la deuda.
Resolución y cierre
Deuda revocada, procedimiento anulado por errores de forma de SUNAT, prescripción declarada o fiscalización cerrada con reparos en cero — o con las contingencias reducidas al mínimo posible. Que su empresa vuelva a operar sin un expediente corriendo en su contra.

El abogado que le explica SUNAT a 12 mil emprendedores y empresarios.
No soy un abogado todista: soy un especialista en defensa ante SUNAT y estratega tributario.Raphael Otárola Molina
Una sola materia, por decisión. No llevo familia, ni laboral, ni penal común. Llevo lo que ocurre entre una empresa y SUNAT — y lo llevo completo: de la primera carta inductiva hasta el Poder Judicial.
Un expediente tributario rara vez se pierde por el fondo. Se pierde antes: en un requerimiento mal contestado, en un plazo que se dejó correr, en una respuesta que concedió más de lo que debía. Por eso cada escrito se redacta pensando en la instancia siguiente — incluso en la que esperamos no llegar.
Y si la notificación todavía no llegó, el trabajo es el contrario: revisar régimen, contratos y sustento para cerrar las contingencias mientras siguen siendo un ajuste y no una deuda.
Esa misma claridad de sus videos es la que aplica en cada expediente.
SUNAT, explicada en sesenta segundos.
«¿Estás listo para esta fiscalización de SUNAT?»
Ver el video ↗
«Perdiste ante el Tribunal Fiscal: cómo evitar el embargo.»
Ver el video ↗
«160 empresas más en la lista de SUNAT.»
Ver el video ↗
«La deuda de tu empresa, SUNAT te la cobra a ti.»
Ver el video ↗Lo que todos preguntan cuando SUNAT ya tocó la puerta.
01¿Puedo ignorar una carta o esquela de SUNAT?
No. Una esquela de citación ignorada hoy es una multa y un embargo mañana — el tiempo corre en su contra. Y si no responde la notificación dentro de plazo, está renunciando a su derecho de defensa. Responder a tiempo, en la forma que la ley exige, es la primera línea de la defensa.
02¿Mi contador puede encargarse de esto?
Su contador registra el pasado; la defensa frente a SUNAT es litigio: reclamaciones, quejas, apelaciones y demandas. Son oficios distintos. Este estudio no lleva contabilidad ni declaraciones de impuestos: defiende.
03SUNAT ya congeló mis cuentas — ¿todavía se puede hacer algo?
Sí. Existen recursos — como la queja — dirigidos a que se declare la nulidad de las actuaciones indebidas y se levanten los embargos trabados en cuentas bancarias, inmuebles y otros bienes. Cuanto antes se actúe, más margen tiene la defensa.
04¿Cuánto tiempo tengo para reclamar una deuda que me determinó SUNAT?
Como regla general, la reclamación se interpone dentro de los 20 días hábiles de notificado el valor. El cómputo exacto depende de cada expediente: se verifica en la primera cita.
05¿Una deuda antigua puede dejar de cobrarse?
La prescripción no se notifica: se invoca. SUNAT puede seguir cobrando una deuda prescrita si nadie la invoca. Se evalúa el cómputo de plazos y se solicita — es una de las defensas más efectivas en deudas antiguas.
06¿Un problema con SUNAT puede terminar en un proceso penal?
Puede escalar: de la deuda a la defraudación tributaria o los delitos aduaneros, y de ahí incluso al lavado de activos. Por eso la defensa empieza antes de la denuncia, no después.
07¿Cómo es la primera consulta?
En cita privada, virtual o presencial. Usted envía su expediente por WhatsApp, recibe una primera lectura de su situación y en la cita se define la estrategia. La reserva es absoluta.
Respuestas de orientación general. Cada caso se evalúa sobre su expediente concreto en la consulta.
Cuénteme su caso antes de que el plazo lo decida por usted.
Complete el expediente de evaluación y reciba una primera lectura de su situación por WhatsApp o llamada. Con los plazos de SUNAT, saber a tiempo dónde está parado ya es media defensa.